2026年10月1日
〈岐路に立つ自動車税制〉消費減税で代替財源論の矛先は 税制改正への影響を警戒 車体課税の「公平・中立・簡素」堅守を
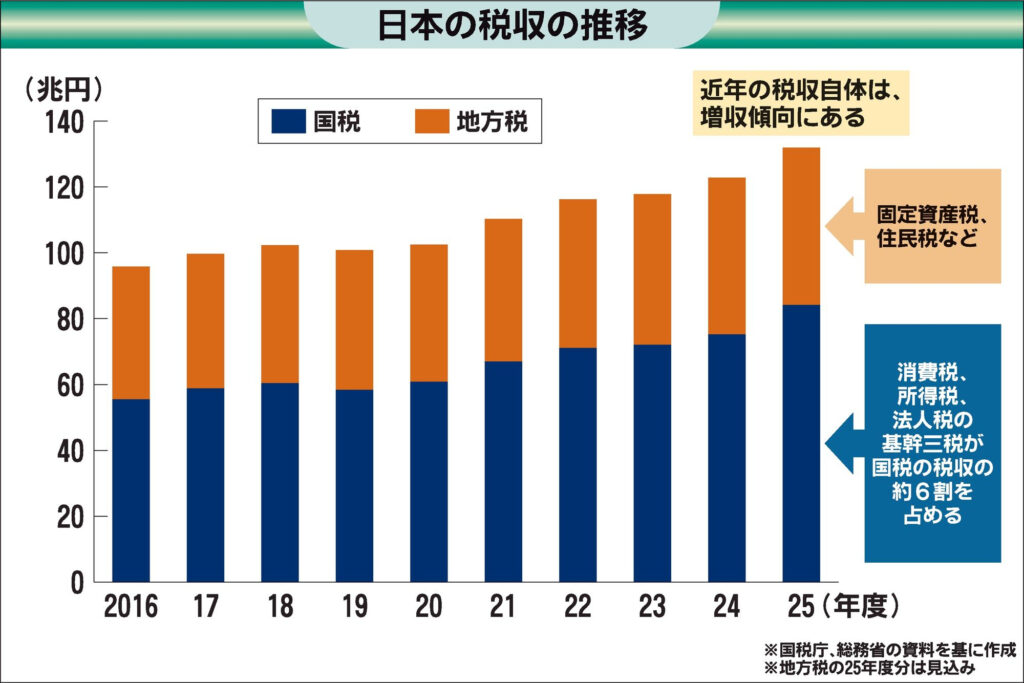
曲折の末、食料品の消費減税が具体化し始めた。ただ、年間5兆円と見込まれる減税財源にはめどがつかないまま。この財源探しで自動車ユーザーの税負担が増えたり、車体課税の「公平・中立・簡素」が再びないがしろにされないよう警戒する必要もある。
■慎重論押し切り
およそ半世紀にわたり、パッチワーク的な「抜本改革」が繰り返されてきた自動車税制だが、昨年末は燃料の「当分の間税率(旧暫定税率)」と軽自動車税・自動車税に上乗せされていた「環境性能割」の廃止がともに決まった。と言っても自民党や政府が主導したわけではなく、少数与党という政治バランスの下、高市政権が政治決断した側面が大きい。
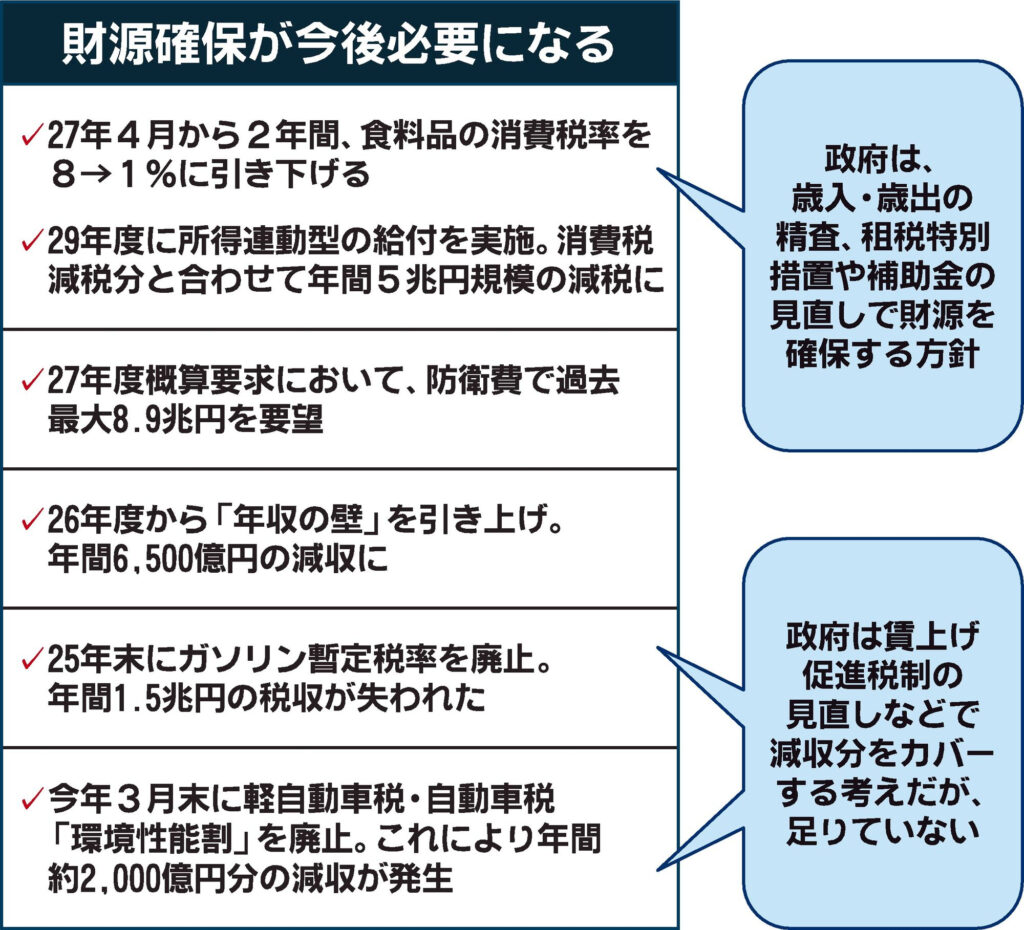
その高市政権は今、政府・与党内の慎重論を押し切って消費減税に突き進む。先月15日に閣議決定した大綱で、物価高対策として食料品の消費税率を来春から2年間に限り1%にし、減税を打ち切る2029年春から中低所得者向け給付を始める方針を示した。
しかし、野放図な減税や財政支出に市場は厳しい目を向ける。7月には、いわゆる「骨太の方針」の原案が円安・債券安を招いた〝骨太ショック〟が起きた。財源の裏付けがないまま大型減税を打ち出し、通貨・債権・株のトリプル安で英政権が退陣したトラス・ショック(22年秋)の記憶も蘇(よみがえ)る。
■具体案は先送り
今回の大綱は、減税財源について「市場の信任を得られるよう特例公債に頼らない」と強調する一方で「予算編成改革の具体化の状況も踏まえて結論を得る」と具体案を先送りした。
消費減税による年間5兆円、旧暫定税率と環境性能割の廃止による年間1.7兆円(一部は手当て済み)など、難航必至の代替財源論は、年末の税制改正にどう影響するか。「財源確保が挙がることは間違いない」「全体としてはより厳しくなっているが、(車体課税に)すぐに結びつくことはないのではないか」―業界からはさまざまな声が上がる。インフレや企業業績の回復などに伴い税収は増えており「減収分を急いで埋めて税収中立を無理やり図る必要はない」(ベテランの衆院議員)との声もある。
| 対象者 | 自動車業界 |
|---|
日刊自動車新聞10月1日掲載